Budynek WIDMO
Dom stoi od 60 lat, a w ewidencji go nie ma
„Panie Tomku, bank mówi, że na tej działce nie ma domu. A przecież on tam stoi od ponad 60 lat!”
Tak zaczęła się jedna z moich niedawnych spraw. Klienci znaleźli działkę z domem. Cena się zgadzała, dom stał, gospodarz mieszkał w nim od dziesięcioleci. Wszystko szło gładko - aż do analizy kredytowej.
Okazało się, że według ewidencji gruntów i budynków na działce nie ma żadnego budynku. Ani domu, ani budynku gospodarczego obok. Dla banku to był sygnał ostrzegawczy: kredyt miał być zabezpieczony na nieruchomości zabudowanej, a w urzędowych danych widniała pusta działka.
Poniżej opisuję, skąd bierze się taka sytuacja, jak ją wyprostowaliśmy i co warto sprawdzić, zanim złożysz wniosek o kredyt.
1. Dlaczego bank w ogóle patrzy w ewidencję?
Przy kredycie hipotecznym bank chce wiedzieć, co dokładnie stanowi jego zabezpieczenie. Rzeczoznawca majątkowy, sporządzając operat szacunkowy, opiera się między innymi na danych z ewidencji gruntów i budynków oraz z księgi wieczystej. Jeśli te źródła mówią co innego niż to, co widać w terenie, pojawia się pytanie: co właściwie kupujemy?
Warto rozróżnić dwa rejestry:
- Księga wieczysta pokazuje stan prawny: kto jest właścicielem, jakie są obciążenia, hipoteki, służebności.
- Ewidencja gruntów i budynków pokazuje stan faktyczny: granice i powierzchnię działek, użytki, a także budynki - ich obrys, funkcję, liczbę kondygnacji i powierzchnię zabudowy.
Dane z ewidencji są podstawą oznaczania nieruchomości w księgach wieczystych i wymiaru podatków. Dlatego rozbieżność między ewidencją a rzeczywistością rzadko jest „tylko formalnością”. Najczęściej wychodzi na jaw właśnie wtedy, gdy ktoś zaczyna te dane uważnie czytać: przy sprzedaży, kredycie albo projekcie budowlanym.
2. Jak dom może „zniknąć” z ewidencji?
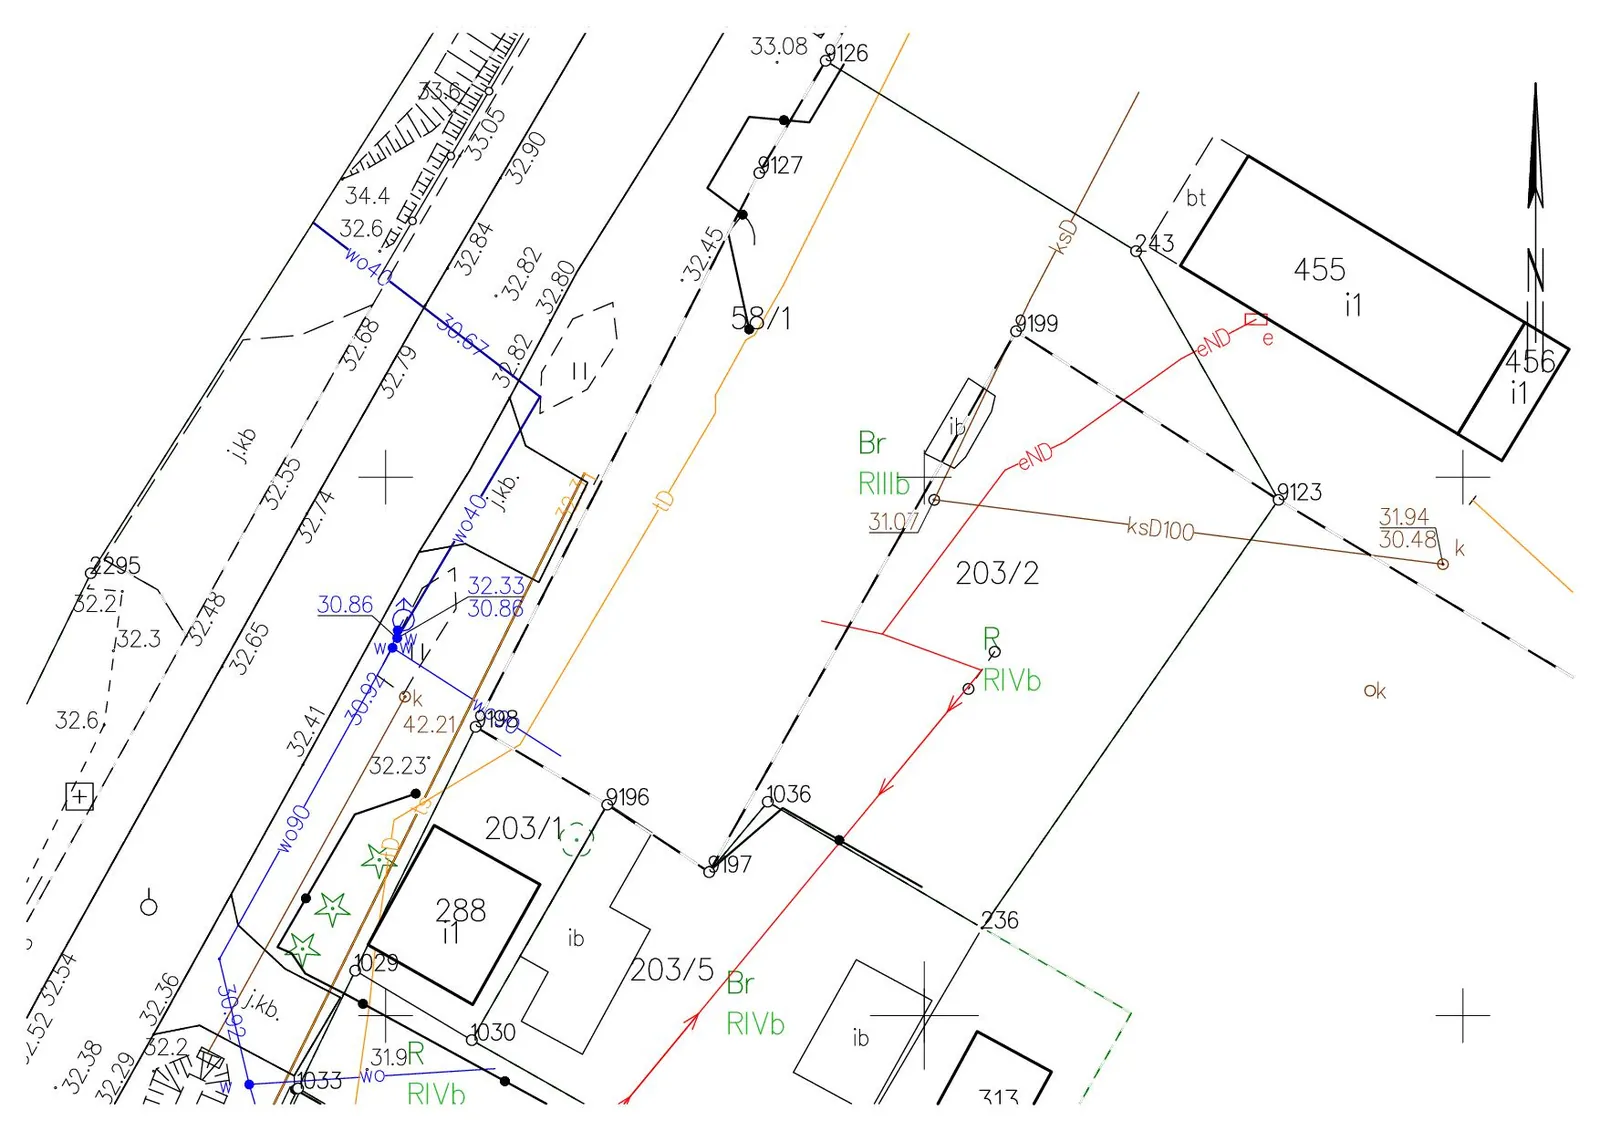
W tej sprawie odpowiedź znalazła się w państwowym zasobie geodezyjnym. Przeglądając materiały, trafiłem na notatnik zmian z prac modernizacji ewidencji gruntów i budynków. Oba budynki - mieszkalny i gospodarczy - zostały na nim zaznaczone. Omyłkowo jednak nikt ich nie pomierzył i nie wprowadził do bazy danych ani na mapę. Ktoś je zauważył, ale na tym się skończyło.
Najbardziej zaskakujące było co innego. Właścicielka od lat płaciła gminie podatek od nieruchomości - osobno za budynek mieszkalny i za budynki gospodarcze. Dla gminy dom istniał. Dla ewidencji - nie.
To nie jedyna droga, którą budynek może „wypaść” z danych. Najczęściej spotykam się z takimi przyczynami:
- błąd lub pominięcie przy modernizacji ewidencji - jak w tej sprawie,
- budynek nigdy nie został zgłoszony - zwłaszcza stare zabudowania, stawiane, zanim inwentaryzacja powykonawcza stała się standardem; tymczasem właściciel ma obowiązek zgłaszać staroście zmiany danych ewidencyjnych w ciągu 30 dni,
- rozbudowa lub przebudowa bez pomiaru - w ewidencji widnieje dawny, mniejszy obrys,
- rozbiórka, której nikt nie zgłosił - budynek jest w danych, a w terenie go nie ma.
Jedno zastrzeżenie, ważne przy zakupie: wprowadzenie budynku do ewidencji nie przesądza o tym, że został postawiony zgodnie z prawem budowlanym. Ewidencja opisuje to, co jest w terenie. Legalność budowy to osobna sprawa.
3. Jak to wyprostowaliśmy?
Dobra wiadomość: taki błąd da się naprawić bez sądu i bez długiego postępowania. Wystarczy rzetelna dokumentacja geodezyjna, która trafi do państwowego zasobu. Na jej podstawie starosta aktualizuje ewidencję w drodze tzw. czynności materialno-technicznej - bez wydawania decyzji administracyjnej.
Tak wyglądała mapa zasadnicza przed aktualizacją:
I po aktualizacji:
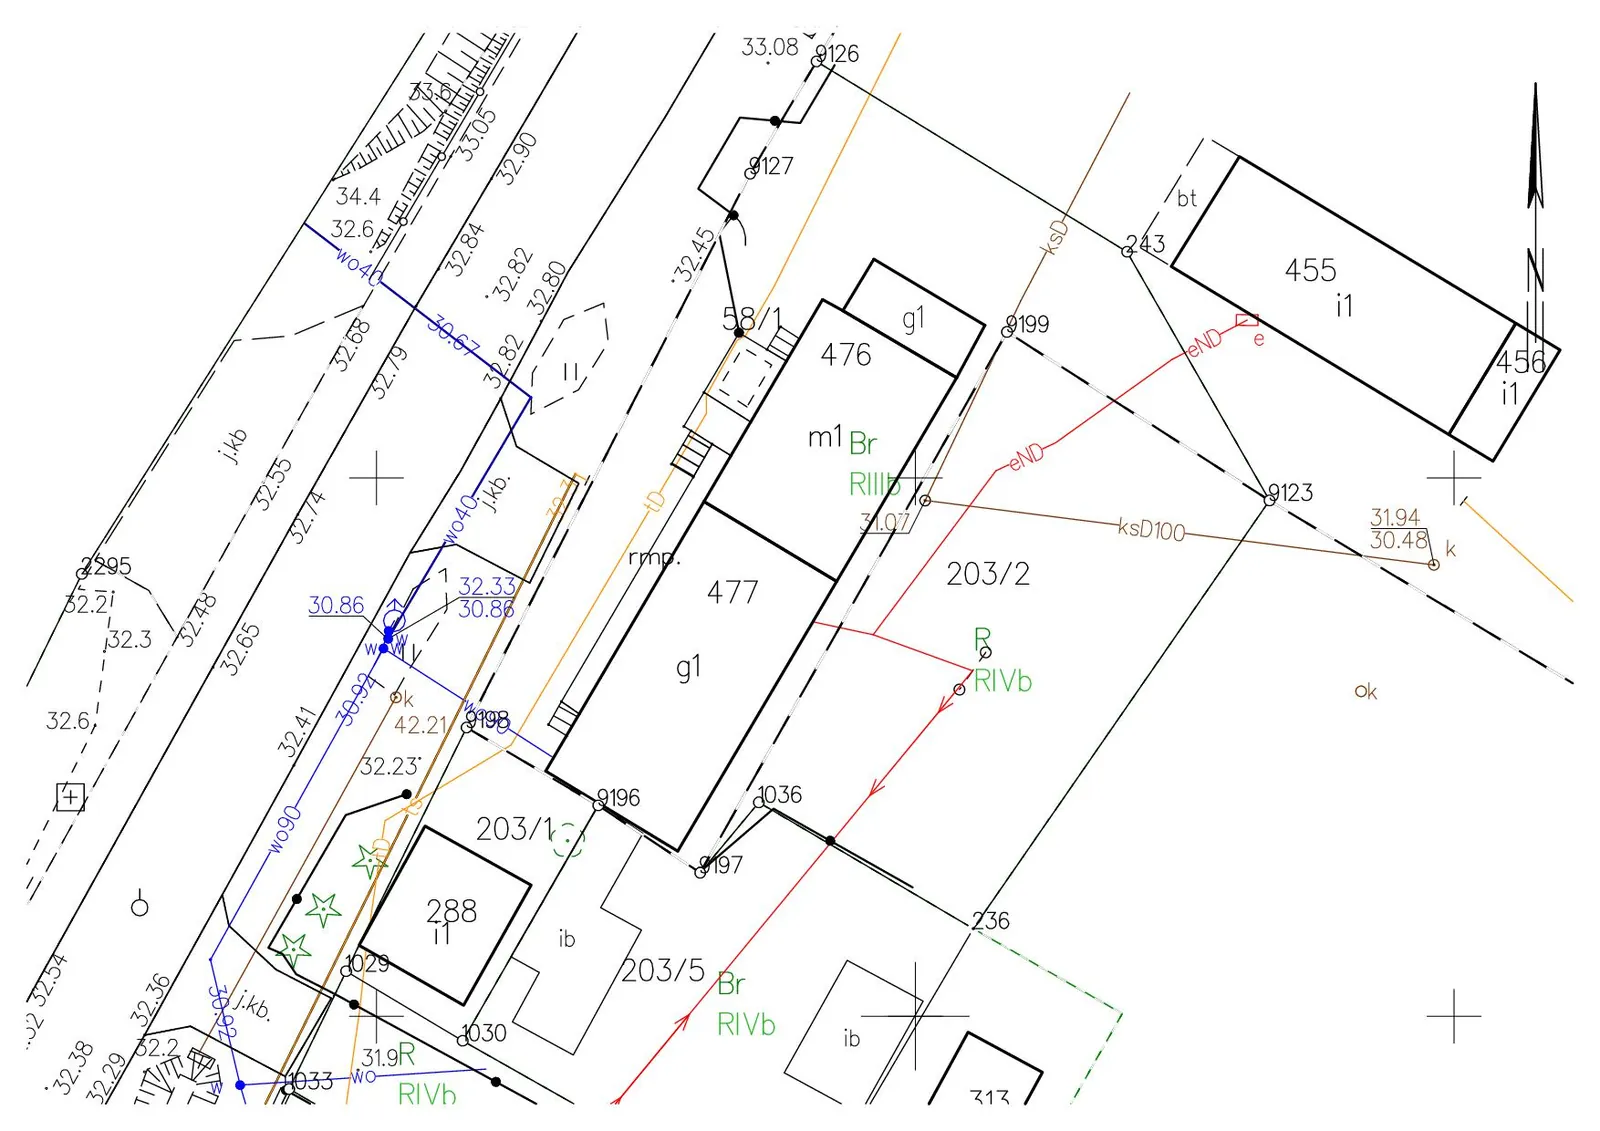
Po aktualizacji ewidencja zgadza się ze stanem w terenie, a bank dostaje spójne dane do oceny zabezpieczenia.
4. Nie tylko brakujący dom. Co jeszcze potrafi zatrzymać kredyt?
Brak budynku w ewidencji to jeden z wielu przykładów. Przy analizie kredytowej wychodzą też inne rozbieżności:
- Budynek sąsiada „wchodzi” na kupowaną działkę. Nie musi chodzić o metry. Czasem to kilka centymetrów wynikających z samych danych: budynek stoi na granicy, ale w bazie punkt graniczny i narożnik budynku mają dwie nieco różne współrzędne zamiast jednej. Na mapie wygląda to tak, jakby fragment cudzego budynku stał na Twojej działce. Taka sytuacja wymaga analizy materiałów, a czasem uporządkowania danych lub ustalenia granicy.
- Inna powierzchnia działki w ewidencji i w księdze wieczystej. Skąd się bierze i dlaczego nie oznacza utraty gruntu, piszę w artykule „Geodeta zabrał mi część działki!” - czy na pewno?
- Brak prawnego dostępu do drogi publicznej - droga w terenie to nie zawsze droga w dokumentach. Więcej w tekście „Na mapie jest droga. Ale czy naprawdę możesz nią dojechać?”
- Obrys budynku inny niż w rzeczywistości - na przykład po rozbudowie, której nikt nie pomierzył.
Każda z tych spraw ma rozwiązanie. Problem w tym, że wychodzą zwykle wtedy, gdy goni termin w banku.
5. Co sprawdzić, zanim złożysz wniosek o kredyt?
Najlepszy moment na wykrycie rozbieżności to etap przed umową przedwstępną. Wtedy jest czas, żeby je wyprostować, i jest argument w rozmowie ze sprzedającym.
- Wypis z rejestru gruntów i budynków oraz wyrys z mapy ewidencyjnej. Sprawdź, czy budynki, które widzisz w terenie, są w ewidencji i czy ich liczba, funkcja i powierzchnia mniej więcej się zgadzają.
- Księga wieczysta. Porównaj numer działki, powierzchnię i opis nieruchomości z danymi z ewidencji.
- Mapa w porównaniu z terenem. Czy budynki sąsiadów nie „wchodzą” na działkę, a budynek na działce nie „wychodzi” poza jej granice?
- Podatek od nieruchomości. Jeśli sprzedający płaci podatek od budynku, którego nie ma w ewidencji - to wyraźny sygnał, że dane trzeba uporządkować.
Pierwsze spojrzenie możesz zrobić sam, choćby na Geoportalu. Pamiętaj jednak, że to tylko obraz, a nie pomiar - o jego ograniczeniach pisałem w artykule „Dlaczego granice z Geoportalu nie zgadzają się z rzeczywistością?” Jeśli coś się nie zgadza, ocenę przyczyny i drogi naprawy zostaw geodecie. Szerzej o pułapkach przy zakupie piszę w tekście „Najczęstsze błędy przy zakupie działki”.
6. Co warto zapamiętać?
- Budynek może stać w terenie od dziesięcioleci, a mimo to nie figurować w ewidencji - na przykład przez błąd przy modernizacji danych.
- Bank i rzeczoznawca opierają się na danych urzędowych. Rozbieżność z terenem potrafi wstrzymać kredyt, nawet jeśli fizycznie wszystko jest w porządku.
- Brakujący budynek wprowadza się do ewidencji na podstawie dokumentacji geodezyjnej przyjętej do zasobu - bez decyzji administracyjnej i bez sądu.
- Wpis do ewidencji opisuje stan faktyczny. Nie przesądza o legalności budowy.
- Problemy wychodzą też w drugą stronę: kilka centymetrów różnicy w danych potrafi sprawić, że budynek sąsiada „stoi” na Twojej działce.
- Najlepiej sprawdzić to przed umową przedwstępną, a nie w trakcie analizy kredytowej.
Bank zakwestionował dane Twojej nieruchomości?
Zadzwoń i opisz, co wskazał bank lub rzeczoznawca. Sprawdzę materiały w zasobie i powiem wprost, skąd wzięła się rozbieżność i jak najszybciej ją wyprostować.